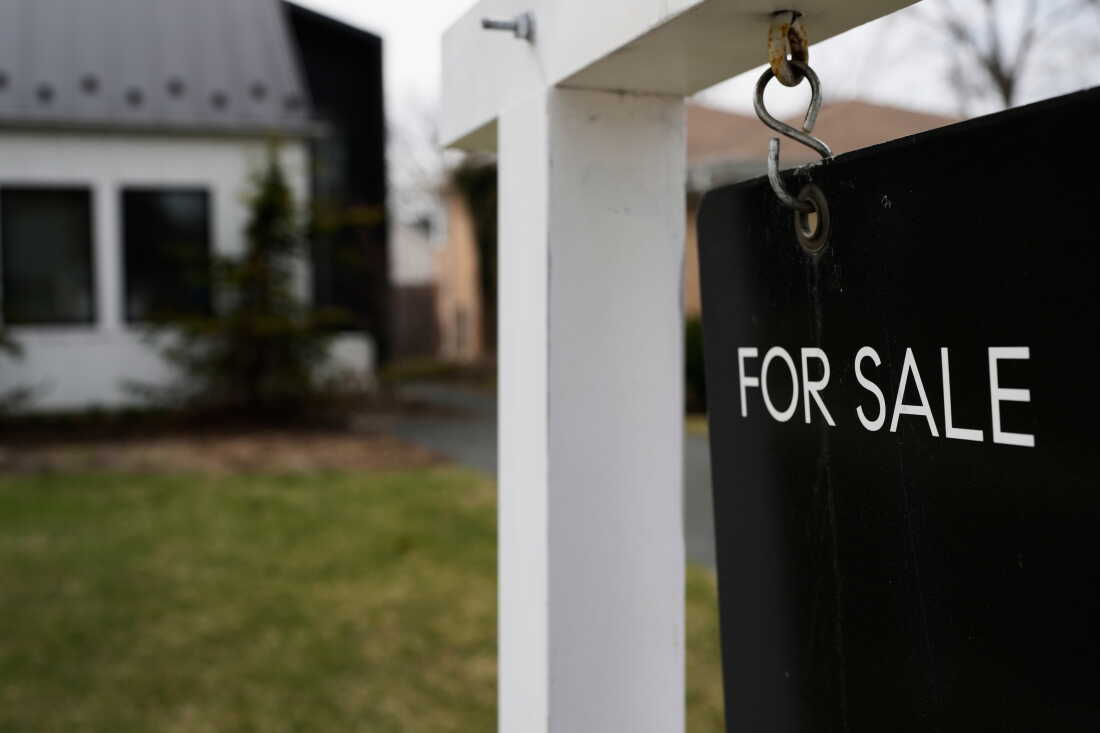

அடமான விகிதங்கள் ஏறக்குறைய மூன்று ஆண்டுகளில் மிக உயர்ந்த அளவை எட்டியுள்ளன, வீட்டு விலைகள் ஏற்கனவே அதிகமாக இருக்கும் நேரத்தில் ஒரு வீட்டை வாங்குவதை மிகவும் கடினமாக்குகிறது.
நாம் ஒய். ஹு/ஏபி
தலைப்பை மறை
நாம் ஒய். ஹு/ஏபி
கேரி கோல்ட்ஸ்டைனின் புதிய வீட்டிற்கான கனவு, மில்வாக்கியில் உள்ள அவரது உறவினரின் வீட்டில் மீண்டும் ஒரு குடும்பத்துடன் கூடியது. வீடு பழையது, அவர் முன் வாசலில் இருந்து எங்கும் நடக்க முடியும்.
“நாங்கள் ஒருவித பிரமிப்பில் இருக்கிறோம் மற்றும் அவரது நடக்கக்கூடிய திறனைப் பற்றி எச்சில் சிந்துகிறோம்” என்று கோல்ட்ஸ்டைன் கூறினார்.
இது கோல்ட்ஸ்டைன் விரும்பும் வாழ்க்கை முறை, ஆனால் அவரது கிளீவ்லேண்ட் புறநகர்ப் பகுதியில் இல்லை, இது ஒப்பீட்டளவில் நடக்கக்கூடியது என்று அவர் கூறுகிறார் – ஒரு பெரிய பிரச்சினையுடன்.
“நடைபாதைகள் அதிகம். “ஆனால் நீங்கள் உண்மையில் எங்கும் செல்ல முடியாது.”
அவர் தனது மனைவியுடன் மூளைச்சலவை செய்து, அவர்கள் ராக்கி ஆற்றின் அருகே வாழ விரும்புவதை உணர்ந்தார். இது இன்னும் புறநகர்ப் பகுதியாகும், ஆனால் ஒரு வினோதமான டவுன்டவுன் மற்றும் ஏரி ஏரிக்கு நடக்க விருப்பம் உள்ளது.
ஆனால் அவர் நகர்த்த விரும்பும் அளவுக்கு, ஏதோ ஒன்று அவரது குளிர்ச்சியை நிறுத்தியது. அவர் செலுத்த வேண்டிய அடமானம். அடமான விகிதங்கள் ஏறக்குறைய மூன்று ஆண்டுகளில் மிக உயர்ந்த அளவை எட்டியுள்ளன, இதனால் வீட்டு விலைகளும் அதிகமாக இருக்கும் நேரத்தில் பலரால் வீடு வாங்க முடியாது.
பல ஆண்டுகளாக மக்கள் ஏற்கனவே உயர் பணவீக்கத்தால் போராடி வரும் நேரத்தில் கோல்ட்ஸ்டைன் பல குடும்பங்களை பாதிக்கும் ஒரு பிரச்சனை உள்ளது: கடன் வாங்கும் செலவு அதிகரித்து வருகிறது.

அக்டோபர் 4, 2026 அன்று கேரி கோல்ட்ஸ்டைன் தனது வீட்டிற்கு வெளியே நிற்கிறார். வீட்டு விலைகளும் அடமானக் கட்டணங்களும் அவரை நகரவிடாமல் தடுக்கின்றன.
மைக் கோல்ட்ஸ்டைன்
தலைப்பை மறை
மைக் கோல்ட்ஸ்டைன்
பொருளாதாரம் முழுவதிலும் உள்ள அனைத்து வகையான கடன் வாங்கும் செலவுகளையும் பத்திரச் சந்தைகள் பாதிக்கின்றன – மேலும் பல தசாப்தங்களில் மகசூல் அதிகபட்சமாக உயரும் போது, வீடுகளுக்கான கடன்கள் முதல் கார்கள் மற்றும் உயர் கல்வி வரை நுகர்வோர் செலுத்தும் அனைத்து வகையான வட்டி விகிதங்களையும் அவை உயர்த்துகின்றன.
செப்டம்பரில் பெடரல் ரிசர்வ் இந்த ஆண்டு முதல் முறையாக வட்டி விகிதங்களை உயர்த்திய பிறகு அந்த விகிதங்கள் தொடர்ந்து உயரக்கூடும் – அதே நேரத்தில் மேலும் உயர்வு இந்த ஆண்டு வரக்கூடும்.
ஃபெடரல் ரிசர்வ் வடிப்பானிலிருந்து பொருளாதாரம் மூலம் விகித உயர்வுகள் மற்றும் நுகர்வோர் மற்றும் வணிகச் செலவினங்களை மெதுவாக்கும் வகையில், கார் அல்லது வீட்டிற்கு அதிக விலையுள்ள கடன்களை வாங்குவதற்கு மக்கள் தயக்கம் காட்டுகின்றனர் – இவை இரண்டும் பலருக்கு முக்கியமான கொள்முதல் ஆகும்.
பேக்கர் இன்ஸ்டிடியூட்டில் வரி மற்றும் பட்ஜெட் கொள்கைக்கான மையத்தின் மூத்த இயக்குனர் ஜான் டயமண்ட் கூறுகையில், “நீங்கள் கடன் வாங்க வேண்டியிருந்தால், மகனே, இது உண்மையில் நல்ல நேரம் அல்ல.
வீட்டுச் சந்தை தொடர்ந்து சரிவைச் சந்தித்து வருகிறது
பொருளாதாரத்தில் கடன் வாங்கும் செலவுகள் அதிகரிக்கும் போது குடும்பங்கள் எவ்வாறு பாதிக்கப்படுகின்றன என்பதற்கு வீடு வாங்குவது ஒரு முக்கிய எடுத்துக்காட்டு.
இந்த ஆண்டின் தொடக்கத்தில் அடமான விகிதங்கள் வீழ்ச்சியடைந்தாலும், ஈரானுடனான அமெரிக்கப் போர் பணவீக்கம் பற்றிய கவலைகளை எழுப்பி பத்திரச் சந்தையை பயமுறுத்தியது. இதன் விளைவாக, பத்திரச் சந்தைகளால் பாதிக்கப்படும் அடமான விகிதங்கள் இந்த ஆண்டு உயர்ந்துள்ளன.
எடுத்துக்காட்டாக, சராசரியாக 30 ஆண்டுகளுக்கான நிலையான வீத அடமானத்திற்கான தற்போதைய 7.28% விகிதத்தில், சராசரி விலையுள்ள வீட்டிற்கு 3% தொற்றுநோய் விகிதங்களுடன் ஒப்பிடும்போது ஒருவர் மாதம் சுமார் $900 செலுத்தலாம்.
எதிர்பார்த்தபடி, குறைவான வீட்டு உரிமையாளர்கள் தங்களின் தற்போதைய வீட்டை விஞ்சிய பிறகும் கூட, அந்த நிதிப் பாய்ச்சலைச் செய்யத் தயாராக உள்ளனர். தேசிய ரியல் எஸ்டேட் அசோசியேஷன் படி, ஆகஸ்ட் மாதத்தில் இருக்கும் வீட்டு விற்பனை முந்தைய ஆண்டை விட 1.2% குறைந்துள்ளது.
வாகனக் கடன்கள் விலை அதிகமாக இருக்கும்
கோல்ட்ஸ்டைனைப் போன்ற அமெரிக்கர்களை பயமுறுத்துவது அடமானச் செலவுகள் மட்டுமல்ல.
நடக்கக்கூடிய சுற்றுப்புறத்தில் சொந்தமாக ஒரு வீட்டைப் பெற வேண்டும் என்ற அவரது கனவுகளுடன், கோல்ட்ஸ்டைன் ஒரு புதிய காரைத் தயாரிக்கத் தயாராக உள்ளார். அவரது மூத்தவருக்கு 11 வயது, 150,000 மைல்கள் மற்றும் பல வினோதங்கள் உள்ளன. பழுதுபார்ப்பு செலவுகள் உண்மையான வாகனத்தின் மதிப்பை விட அதிகமாக இருக்கும் புள்ளியை நெருங்குகிறது.
ஆனால் பயன்படுத்திய காருக்கான நான்கு ஆண்டுக் கடன் 2022 ஆம் ஆண்டின் தொடக்கத்தில் இருந்ததை விட சுமார் மூன்று சதவிகிதப் புள்ளிகள் அதிகமாக உள்ளது, வாகனக் கடன்கள் அவற்றின் தொற்றுநோய் காலத்தின் குறைந்த விகிதங்களைக் குறைத்து, ஏறத் தொடங்கியபோதுதான்.
“இனி நீங்கள் ஒரு மாதத்திற்கு $150 அல்லது $180 ரூபாய்க்கு சென்று ஒரு காரைப் பெற முடியாது,” என்று அவர் எதிர்கொள்ளும் கார் கொடுப்பனவுகளைப் பற்றி கூறினார்.
மத்திய வங்கி இதுவரை ஒரு சதவீதப் புள்ளியின் மிதமான கால் பகுதியை மட்டுமே வழங்கியுள்ளது என்றாலும், குடும்பங்கள் ஏற்கனவே பணவீக்கம் மற்றும் பிற வகையான கடன்களுக்கான அதிக விலைகளைக் கையாளும் நேரத்தில் அதிக கடன் வாங்கும் செலவுகளைச் சேர்க்கிறது.
“அதிக அடமானக் கொடுப்பனவுகளில் இது சேர்க்கப்பட்டுள்ளது. அதிக மாணவர் கடன் செலுத்துதல்கள். பணவீக்கத்தின் காரணமாக அதிக விலைகள்” என்று டயமண்ட் கூறினார். “அதுதான் உண்மையில் வலிக்கிறது.”
கடன் தேவைப்படும் எந்த பெரிய கொள்முதல்களையும் குடும்பங்கள் தொடர்ந்து தாமதப்படுத்தலாம் என்று அர்த்தம்.
அவர்களில் கோல்ட்ஸ்டைனும் ஒருவர். கார் மற்றும் வீட்டில் காத்திருக்கலாம் என்றார். ஆனால் அவர் பின்னர் அந்த நடக்கக்கூடிய புறநகர்ப் பகுதிக்கான ரியல் எஸ்டேட் புதுப்பிப்புகளிலிருந்து குழுவிலகினார்.
“நான் கணிதத்தை செய்தபோது அது இன்னும் ஊக்கமளித்தது,” கோல்ட்ஸ்டைன் கூறினார். “கார்டுகளில் இல்லை.”